Presupuesto Anual, Incremento de Cuota y Fondo de Imprevistos en Propiedad Horizontal
La planificación financiera es el pilar fundamental para garantizar la valorización de la copropiedad y el bienestar de los residentes. La elaboración del presupuesto anual, la liquidación del fondo de imprevistos y la rendición de cuentas clara en las asambleas ordinarias son compromisos legales y operativos esenciales bajo la Ley 675 de 2001 en Colombia.
1. ¿Cómo calcular el incremento de la cuota de administración anual?
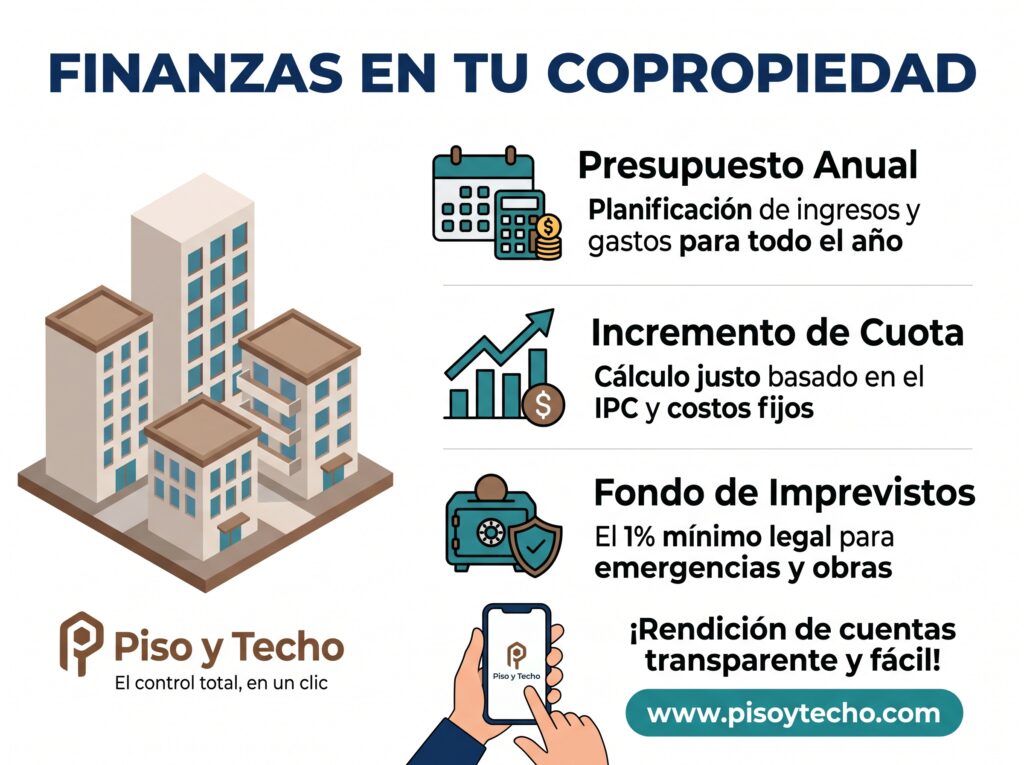
El incremento de la cuota de administración no debe fijarse de manera arbitraria. Generalmente se toma como referencia el Índice de Precios al Consumidor (IPC) acumulado del año anterior o el incremento del Salario Mínimo Mensual Legal Vigente (SMMLV). Sin embargo, el cálculo exacto surge de la variación real entre los ingresos proyectados y los gastos operativos fijos (seguridad, aseo, mantenimientos y servicios públicos).
- Análisis de costos fijos y variables: Revisar contratos de vigilancia y mantenimiento ajustados al nuevo SMMLV.
- Coeficiente de copropiedad: Multiplicar el presupuesto total aprobado por el coeficiente correspondiente a cada unidad residencial o comercial.
- Fórmula básica: Cuota individual = (Presupuesto Total Aprobado × Coeficiente del Inmueble) / 12 meses.
2. Liquidación y uso correcto del Fondo de Imprevistos
De acuerdo con el artículo 35 de la Ley 675 de 2001, toda propiedad horizontal debe constituir un fondo para atender obligaciones o erogaciones imprevistas.
Reglas clave para su liquidación:
- Porcentaje legal: Se liquida recargando no menos del 1% sobre el presupuesto anual de gastos ordinarios.
- Recaudo mensual: Se cobra de forma proporcional dentro de la cuota ordinaria de administración de cada propietario.
- Destinación exclusiva: Solo puede utilizarse para atender emergencias imprevistas previa autorización de la Asamblea General o del Consejo de Administración según los límites del reglamento.
3. Cuotas extraordinarias y rendición de cuentas transparente
Cuando el fondo de imprevistos resulta insuficiente para obras mayores o emergencias de gran escala, se recurre a la aprobación de cuotas extraordinarias. Para evitar tensiones y lograr la aprobación del quórum necesario, la rendición de cuentas debe apoyarse en estados financieros auditados, informes de ejecución presupuestal claros y herramientas tecnológicas que permitan el acceso oportuno a la información.
Casos de éxito: Transformación financiera con tecnología
Conjuntos residenciales en Bogotá y Medellín han logrado reducir la cartera morosa hasta en un 40% al digitalizar sus cobros y rendición de cuentas. Al implementar plataformas especializadas como Piso y Techo, la administración comparte estados de cuenta en tiempo real y soportes de ejecución presupuestal de manera automática. Esto genera confianza en los copropietarios, facilita la aprobación de presupuestos e incrementos justificados, y optimiza la recaudo del fondo de imprevistos sin conflictos en la asamblea.
Conclusión
Calcular de manera rigurosa el incremento de las cuotas de administración y liquidar adecuadamente el fondo de imprevistos garantiza la salud financiera de la copropiedad. Una rendición de cuentas apoyada en la transparencia y en el uso de herramientas tecnológicas modernas convierte la gestión presupuestal en un proceso ágil, legal y confiable para toda la comunidad.